ইসলামিক ক্রেডিট কার্ডে মদ-জুয়া বিল দেওয়া যাবে না, নতুন নীতিমালা বাংলাদেশ ব্যাংকের

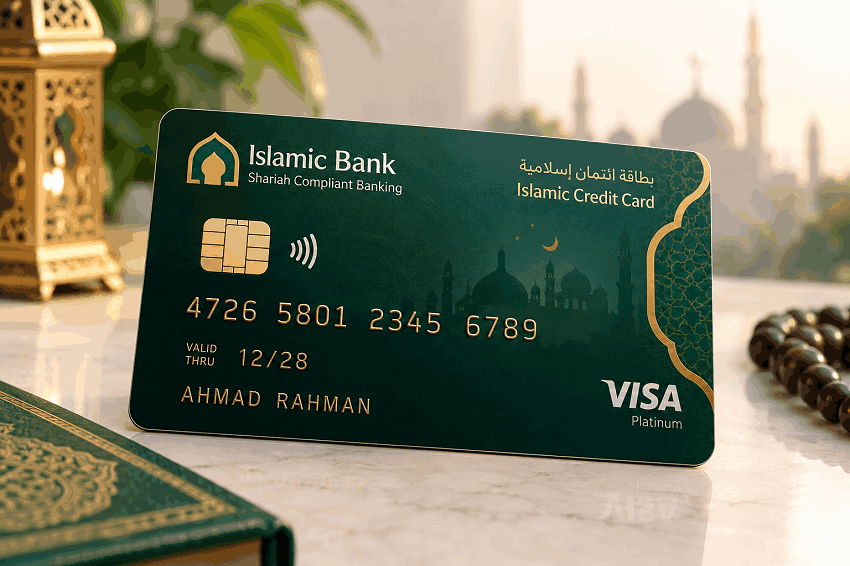
ইসলামিক ক্রেডিট কার্ড ব্যবহারে পূর্ণাঙ্গ নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক। নতুন নির্দেশনা অনুযায়ী, এ কার্ড দিয়ে মদ, জুয়া, নাইটক্লাব, প্রচলিত বিমা, অবৈধ ডেটিং ও শূকরের মাংসসংক্রান্ত প্রতিষ্ঠানে লেনদেন করা যাবে না। এসব খাতে লেনদেন বন্ধ করতে ব্যাংকগুলোকে প্রযুক্তিগতভাবে নির্দিষ্ট মার্চেন্ট ক্যাটাগরি কোড (এমসিসি) ব্লক করতে হবে।
সোমবার (২৮ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের ইসলামিক ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি বিভাগ থেকে জারি করা প্রজ্ঞাপনে দেশের সব ব্যাংকের ব্যবস্থাপনা পরিচালকদের এ নির্দেশনা দেওয়া হয়েছে।
নীতিমালা অনুযায়ী, ইসলামিক ক্রেডিট কার্ডের ভিত্তি হবে সুদমুক্ত ঋণ বা ‘কর্জে হাসানা’ এবং সেবামূল্য বা ‘উজরাহ’। কার্ডের বকেয়া, ঋণসীমা কিংবা বিল পরিশোধে দেরির কারণে ব্যাংক কোনো অতিরিক্ত মাশুল বা চার্জ বাড়াতে পারবে না।
গ্রাহক নির্ধারিত সময়ে বিল পরিশোধ করতে ব্যর্থ হলে বিলম্ব জরিমানা ব্যাংকের আয় হিসেবে নেওয়া যাবে না। চুক্তি অনুযায়ী এ অর্থ দাতব্য কাজে দেওয়ার অঙ্গীকার করতে হবে গ্রাহককে। সংগৃহীত অর্থ ব্যাংকের মূল আয় থেকে আলাদা হিসাবে রাখতে হবে এবং শরিয়াহ কমিটির তত্ত্বাবধানে তা দান করতে হবে।
কোনো গ্রাহক ইসলামিক ক্রেডিট কার্ড ব্যবহার করে নিষিদ্ধ বা বেআইনি লেনদেন করলে ব্যাংককে তাৎক্ষণিকভাবে কার্ড বাতিল করতে হবে। একই সঙ্গে বিষয়টি বাংলাদেশ ব্যাংককে জানাতে হবে।
নিষিদ্ধ খাতে লেনদেন ঠেকাতে ব্যাংকগুলোকে কার্ড ব্যবস্থাপনা ও পেমেন্ট প্রযুক্তিতে সংশ্লিষ্ট মার্চেন্ট ক্যাটাগরি কোড (MCC) শনাক্ত ও ব্লক করার ব্যবস্থা রাখতে হবে।
গ্রাহকের নিরাপত্তা নিশ্চিত করতেও নতুন নির্দেশনা দিয়েছে কেন্দ্রীয় ব্যাংক। নতুন কার্ড চালু করার আগে ওয়ান-টাইম পাসওয়ার্ড (OTP) ব্যবহার করে গ্রাহকের সম্মতি নিতে হবে। পাশাপাশি কার্ড ব্যবহারে টু-ফ্যাক্টর অথেনটিকেশন (2FA) বাধ্যতামূলক করা হয়েছে।
কার্ড হারিয়ে গেলে বা চুরি হলে গ্রাহক ব্লক করার অনুরোধ জানানোর পর অননুমোদিত লেনদেনের অর্থ সাত কার্যদিবসের মধ্যে ফেরত দিতে হবে।
ইসলামিক ক্রেডিট কার্ড ইস্যু, নবায়ন, প্রতিস্থাপন, পেমেন্ট নেটওয়ার্ক সুবিধা ও হিসাব রক্ষণাবেক্ষণের মতো নির্দিষ্ট সেবার বিপরীতে ব্যাংক উজরাহ বা সেবামূলক মাশুল নিতে পারবে।
তবে এই মাশুল গ্রাহকের বকেয়া বা ঋণের পরিমাণের সঙ্গে যুক্ত করা যাবে না। অর্থাৎ ঋণের পরিমাণ বা বিল পরিশোধে দেরির ওপর ভিত্তি করে অতিরিক্ত চার্জ আরোপের সুযোগ থাকবে না।
বাংলাদেশ ব্যাংকে নিবন্ধিত ইসলামি ব্যাংকগুলো ইসলামিক ক্রেডিট কার্ড ইস্যু করতে পারবে। পাশাপাশি প্রচলিত ব্যাংকের ইসলামিক শাখা বা ইসলামিক ব্যাংকিং উইন্ডোর মাধ্যমেও এ কার্ড দেওয়া যাবে।
বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার ইসলামিক ক্রেডিট কার্ড চালুর ক্ষেত্রে সংশ্লিষ্ট ব্যাংককে অনুমোদিত ডিলার (AD) হতে হবে।
বাংলাদেশ ব্যাংক জানিয়েছে, শরিয়াহসম্মত লেনদেন নিশ্চিত করা, ব্যাংকের ঝুঁকি ব্যবস্থাপনা শক্তিশালী করা এবং গ্রাহকের অধিকার সুরক্ষার লক্ষ্যেই ইসলামিক ক্রেডিট কার্ডের এ পূর্ণাঙ্গ নীতিমালা জারি করা হয়েছে।
ফিনান্সিয়াল বার্তা/ এইচ